PayPayにお金をチャージする方法は、銀行口座、セブン銀行ATM・ローソン銀行ATMでの現金入金、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いなど複数あります。2026年に利用方法を選ぶうえで見落とせないのが、チャージ手数料の違いだけでなく、本人確認の有無によって残高の種類や出金できるかどうかが変わる点です。
基本的に銀行口座とATMからのチャージは手数料無料です。一方、ソフトバンク・ワイモバイルまとめて支払いは毎月初回のチャージこそ無料ですが、2回目以降はチャージ額の2.5%(税込)が加算されます。また、PayPayカードを持っていても、一般のクレジットカードを自由に使って残高へチャージできるわけではありません。PayPay公式ヘルプの案内をもとに、具体的な操作手順、上限金額、残高の仕組み、チャージできない場合の対処法を整理します。
【2026年最新】PayPayのチャージ方法は何がある?まずは全体像を確認
PayPayのチャージ方法を選ぶ際は、手数料、現金が必要かどうか、支払いを翌月に回したいか、残高を銀行口座へ出金したいか、という4つの観点で考えると整理しやすくなります。
代表的な方法は、銀行口座からのチャージ、セブン銀行ATM・ローソン銀行ATMからの現金チャージ、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いです。利用可能な方法や上限は、本人確認の状況、契約内容、アカウントの利用状況などによって異なります。
- 銀行口座:スマートフォンから手続きでき、繰り返しチャージしやすい。
- セブン銀行ATM・ローソン銀行ATM:銀行口座を登録せず、現金で入金できる。
- PayPayクレジット:PayPayカードを利用する人が、利用分をカードの請求にまとめられる。
- ソフトバンク・ワイモバイルまとめて支払い:対応する携帯電話サービスの利用料金と合算して支払えるが、月内のチャージ回数によって手数料がかかる。
- 対象サービスの売上金など:Yahoo!フリマやYahoo!オークションの売上金など、条件を満たす資金を残高に充てる方法もある。
注意したいのは、「PayPayで支払うこと」と「PayPay残高にチャージすること」は同じではない点です。PayPayクレジットなら、残高にチャージせず、支払い方法として直接利用することもできます。残高を経由する必要がなければ、チャージの手間を省く選択肢も検討できます。
【手順を解説】銀行口座・現金ATM・PayPayクレジットのチャージ方法
1.銀行口座からチャージする方法銀行口座からのチャージは、日常的にPayPayを利用する人に向いています。ATMへ行く必要がなく、必要な金額をアプリから入金できるうえ、通常のチャージ手数料もかかりません。
初めて利用する場合は、先に本人確認を済ませてから銀行口座を登録します。登録できる金融機関や必要な認証情報は銀行ごとに異なります。口座は原則として本人名義のものを用意してください。
- PayPayアプリを開き、ホーム画面の「すべて」から「銀行口座登録」を選ぶ。
- 登録する金融機関を選択する。
- 支店名、口座番号、口座名義など必要事項を入力する。
- 金融機関の画面へ進み、案内に従って認証手続きを行う。
- 登録完了後、ホーム画面の「+」をタップする。
- チャージ方法として登録した銀行口座を選び、金額を入力する。
- 「チャージする」をタップし、完了画面を確認する。
銀行口座の登録には本人確認が必要です。本人確認をせずにチャージすると、残高が出金できないPayPayマネーライトになるため、銀行口座からのチャージを考えているなら、先に本人確認を済ませるのが合理的です。
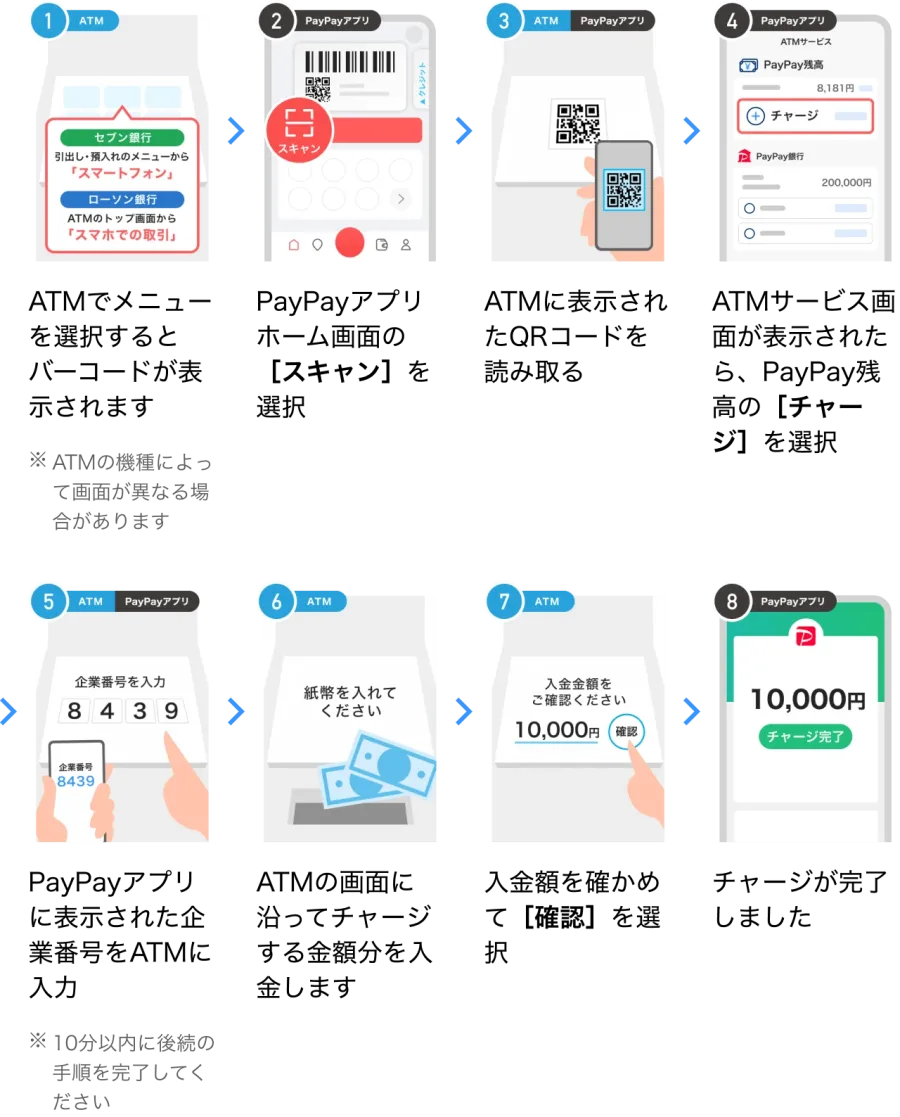
2.セブン銀行ATM・ローソン銀行ATMで現金チャージする方法現金派の人や、銀行口座をPayPayに登録したくない人には、コンビニATMを使った方法が便利です。セブン銀行・ローソン銀行の口座を持っている必要はなく、ATMから現金を入金できます。ATMチャージの手数料は無料です。
- セブン銀行ATMまたはローソン銀行ATMで「スマートフォンでの取引」「チャージ」「QRチャージ」などの項目を選択する。
- PayPayアプリのホーム画面で「+」をタップする。
- 「ATMチャージ」を選択する。
- ATMに表示されたQRコードをPayPayアプリで読み取る。
- アプリに表示された番号をATMへ入力する。
- チャージしたい現金を投入する。
- 金額を確認し、ATM画面の案内に従って確定する。
- アプリでチャージ完了を確認する。
特に重要なのが、ATMに表示されたQRコードを読み取る手順です。PayPayアプリの通常のスキャン機能を使った場合は、画面上部の「チャージ」をタップして企業番号を表示し、ATMへ入力する必要があります。また、QRコードを読み取った後の操作は、案内に従って原則10分以内に完了させてください。
現金チャージは1,000円以上、1,000円単位です。投入金額を間違えないよう、入金前に金額を確認しましょう。ローソン銀行ATMは機種によっておつりの扱いが異なるため、利用するATMの案内も確認してください。
3.PayPayクレジットからチャージする方法PayPayクレジットは、PayPayカードを利用する人にとって便利な選択肢です。クレジットの利用設定を行ったうえで、残高へのチャージや、残高を経由しないPayPayでの支払いに利用できます。残高へのチャージ自体に通常のチャージ手数料はかかりません。
- PayPayカードを利用できる状態にし、PayPayクレジットの利用申し込み・設定を行う。
- PayPayアプリのホーム画面で「+」をタップする。
- チャージ金額の入力欄付近から「チャージ方法の選択」を開く。
- 「クレジット」を選択する。
- チャージ金額を入力し、「チャージする」をタップする。
- 完了画面で反映を確認する。
PayPayクレジットからチャージした残高は、本人確認が済んでいてもPayPayマネーライトになります。つまり、クレジットからチャージできることと、その残高を銀行口座へ出金できることは別問題です。
また、PayPayカード以外の一般的なクレジットカードを自由に残高チャージに使えるわけではありません。PayPayカードを持っている人は、現在のアプリでPayPayクレジットの利用設定を確認するのが基本です。チャージの取り消しやキャンセルはできないため、確定前に金額とチャージ方法を必ず確認してください。
【比較表】チャージ手数料・上限金額・残高の違いを一覧で確認
PayPayのチャージ方法を比較する際、最も大切なのは「手数料が無料か」だけで判断しないことです。本人確認の状態によって残高の種類が変わるほか、チャージ方法ごとに上限金額も異なります。
| チャージ方法 | 手数料 | 本人確認済みの場合の残高 | チャージ上限の目安 | 向いている人 |
|---|---|---|---|---|
| 銀行口座 | 無料 | PayPayマネー | 過去24時間で100万円、過去30日間で200万円 | 日常的に使う人、出金も考える人 |
| セブン銀行ATM・ローソン銀行ATM | 無料 | PayPayマネー | 過去24時間で50万円、過去30日間で200万円 | 現金で入金したい人 |
| PayPayクレジット | 無料 | PayPayマネーライト | 本会員は過去24時間で50万円、過去30日間で200万円 | カード請求にまとめたい人 |
| ソフトバンク・ワイモバイルまとめて支払い | 毎月初回は無料、2回目以降は2.5% | PayPayマネーライト | 携帯電話サービス側の利用可能額による | 携帯料金とまとめて支払いたい人 |
上限金額はPayPay公式ヘルプに掲載されている代表的な基準です。本人確認が未完了の場合、銀行口座からのチャージは過去24時間で50万円、過去30日間で200万円、PayPayクレジットは本会員で過去24時間・30日間ともに10万円が目安となります。ATMチャージは本人確認の有無にかかわらず、過去24時間で50万円、過去30日間で200万円が基準です。
ただし、実際に利用できる金額は、カードの利用可能額、家族会員か本会員か、アカウントに設定した利用可能額、利用状況などによって制限されることがあります。表の数字まで必ずチャージできると考えず、アプリに表示される上限を優先してください。
また、PayPay残高へチャージできる最小金額も方法によって違います。銀行口座やPayPayクレジット、携帯料金合算によるチャージは原則1,000円以上・1円単位ですが、ATMからの現金チャージは1,000円以上・1,000円単位です。少額だけ入金したい場合は、操作前に確認しておきましょう。
【手数料と費用】無料のはずが追加料金になるケースとは?
PayPayのチャージは基本的に無料ですが、すべての方法が無条件で無料というわけではありません。特に注意したいのが、ソフトバンク・ワイモバイルまとめて支払いです。
PayPay公式の案内では、2023年9月1日以降、携帯料金合算によるチャージは毎月初回が無料、2回目以降はチャージ金額の2.5%(税込)の手数料が発生する仕組みになっています。この条件は2026年に利用する場合にも確認しておきたいポイントです。
例えば、同じ月に1万円を2回チャージすると、1回目の手数料は0円、2回目の手数料は250円です。2回目のチャージ分について、チャージ金額1万円に手数料250円が加算され、携帯電話料金などとまとめて請求されます。チャージ額が大きいほど手数料も増えるため、繰り返し利用する人は注意が必要です。
一方、銀行口座、セブン銀行ATM・ローソン銀行ATM、PayPayクレジットによるチャージは、通常のチャージ手数料が無料です。携帯料金合算によるチャージを選ぶ理由がなければ、これらの方法を優先することで追加費用を抑えられます。
なお、提携サービスなどからの振込チャージでは、PayPay側のチャージ手数料とは別に、利用する金融機関の振込手数料がかかる場合があります。「PayPayのチャージ手数料が無料」という表示だけで、資金移動にかかるすべての費用が無料になるとは限りません。
手数料を抑えたい人は、次の基準で選ぶと分かりやすくなります。
- 銀行口座を登録できるなら、銀行口座からチャージする。
- 口座登録を避けたいなら、コンビニATMから現金でチャージする。
- カードの請求にまとめたいなら、PayPayクレジットを利用する。
- 携帯料金合算を使う場合は、当月のチャージ回数と手数料を確認する。
【本人確認が重要】PayPayマネーとPayPayマネーライトの違い、オートチャージの設定方法
PayPayマネーとPayPayマネーライトは何が違う?PayPayの残高には複数の種類があり、特に知っておきたいのがPayPayマネーとPayPayマネーライトの違いです。どちらも買い物などに利用できますが、銀行口座への出金や送金など、利用できる機能が異なります。
PayPayマネーは、本人確認を済ませたうえで、銀行口座やセブン銀行ATM・ローソン銀行ATMなど、対象となる方法からチャージした残高です。条件を満たせば銀行口座への出金や送金機能を利用できます。有効期限はありません。
PayPayマネーライトは、PayPayクレジット、PayPayカード、ソフトバンク・ワイモバイルまとめて支払いなどからチャージした残高です。銀行口座への出金はできません。本人確認前に銀行口座やATMからチャージした場合も、PayPayマネーライトとして扱われます。
ここで誤解しやすいのは、本人確認を後から完了すれば、すでに持っているPayPayマネーライトがPayPayマネーへ変わるわけではないことです。出金できる残高が必要なら、チャージする前に本人確認を済ませ、銀行口座など適切な方法を選ぶ必要があります。
また、税金の支払いにPayPay残高を使いたい場合も注意が必要です。固定資産税、住民税、自動車税などの支払いに充てる目的でATMチャージをするなら、事前に本人確認を済ませておきましょう。本人確認前にチャージしたPayPayマネーライトでは、税金の支払いができない場合があります。
PayPayオートチャージの設定方法残高不足を防ぎたい人は、オートチャージ機能を利用できます。現在の対応バージョンでは、PayPay残高で支払う際に残高が不足していると、不足額以上を自動チャージして支払いを完了させる仕組みです。
- PayPayアプリのホーム画面から「チャージ」を開く。
- 「オートチャージ設定」を選ぶ。
- 「オートチャージを有効にする」を選択する。
- 最小チャージ金額とチャージ方法を設定する。
- 設定内容を確認して完了する。
例えば、最小チャージ金額を1万円に設定していて、支払い時の不足額が5,000円だった場合、1万円がチャージされます。不足額が設定額を上回る場合は、不足額全額がチャージされます。
オートチャージは便利ですが、残高が自動的に増えるため、使いすぎが心配な人は利用可能額も設定しておくと安心です。PayPayクレジットやPayPayカードは、オートチャージのチャージ方法として設定できません。また、ソフトバンク・ワイモバイルまとめて支払いを利用する場合は、月内2回目以降のチャージ手数料にも注意してください。
【チャージできない原因と対処法】上限・本人確認・銀行のメンテナンスを確認
PayPayにチャージできない場合、すぐにアプリの不具合と判断する必要はありません。利用上限、本人確認、金融機関のメンテナンス、カードの利用可能額など、原因によって対処方法が異なります。
利用上限金額を超えているPayPayには、過去24時間・過去30日間などの期間でチャージ上限が設定されています。銀行口座やATMの上限に達していないか、PayPayクレジットの利用可能額を超えていないかを確認してください。自分で利用可能額を設定している場合は、その金額が原因になっていることもあります。
本人確認や銀行口座の登録が完了していない銀行口座からチャージするには、事前に本人確認を行い、対応する銀行口座を登録する必要があります。登録時の名義や口座情報、銀行側の認証手続きに誤りがないかを確認しましょう。本人確認が済んでいないと、チャージ自体ができても出金できないPayPayマネーライトになることがあります。
金融機関のメンテナンスやシステム障害銀行のシステムメンテナンスや営業時間外、PayPay側の緊急メンテナンスなどによって、チャージが一時的に利用できなくなることがあります。この場合は、PayPayや金融機関のお知らせを確認し、サービスが再開してから操作してください。
PayPayクレジットやカードの利用可能額を超えているPayPayクレジットでチャージできない場合は、PayPayカードの利用可能額やチャージ上限を確認します。一般のクレジットカードでは残高チャージできないため、PayPayカードを利用する場合はPayPayクレジットの設定状況も確認してください。カードの本人認証が必要なケースでは、3Dセキュアの設定状況もチェックしましょう。
ソフトバンク・ワイモバイルまとめて支払いの上限に達している携帯料金合算によるチャージには、携帯電話サービス側で設定された月間の利用可能額があります。利用制限や上限金額を超えている場合は、PayPay側だけで解決できないことがあります。契約している携帯電話会社の設定や利用状況を確認してください。
いずれの場合も、まずエラーメッセージを確認し、利用上限、チャージ方法、本人確認、金融機関の稼働状況を順番に調べると原因を絞り込みやすくなります。チャージ操作が完了したか分からないときは、同じ金額を続けて操作する前に残高や取引履歴を確認しましょう。
【paypay チャージ方法】に関するよくある質問(FAQ)
Q1:PayPayのチャージはすべて無料ですか?
A1:いいえ。銀行口座、セブン銀行ATM・ローソン銀行ATM、PayPayクレジットによる通常のチャージは無料ですが、ソフトバンク・ワイモバイルまとめて支払いは毎月2回目以降、チャージ金額の2.5%(税込)の手数料がかかります。振込チャージなどでは金融機関の振込手数料が発生する場合もあります。
Q2:本人確認をしていなくてもPayPayにチャージできますか?
A2:チャージ方法によっては可能です。ただし、本人確認前に銀行口座やATMなどからチャージした残高はPayPayマネーライトとなり、銀行口座への出金ができません。銀行口座の登録には本人確認が必要なので、利用目的に合わせて事前に手続きを済ませておきましょう。
Q3:PayPayカード以外のクレジットカードからチャージできますか?
A3:一般の他社クレジットカードを使ったPayPay残高へのチャージはできません。PayPayカードを持っている場合は、PayPayクレジットの利用設定を行う方法が基本です。PayPayクレジットからチャージした残高はPayPayマネーライトとして扱われ、銀行口座への出金はできません。
2026年のPayPayチャージ方法を選ぶなら、まずは手数料と残高の種類を確認することが大切です。日常的に利用するなら銀行口座からのチャージ、現金で管理したいならセブン銀行ATM・ローソン銀行ATM、カードの請求にまとめたいならPayPayクレジットが有力な選択肢になります。
費用を抑えるなら、月内2回目以降に2.5%の手数料がかかるソフトバンク・ワイモバイルまとめて支払いの利用回数に注意しましょう。また、PayPayマネーライトは本人確認を後から済ませてもPayPayマネーに変わりません。銀行口座への出金や税金の支払いを予定している人は、チャージする前に本人確認を済ませることが重要です。
上限金額はチャージ方法や本人確認の状態、利用状況によって異なるため、最終的にはアプリに表示される情報を確認してください。手数料だけでなく、出金の可否、チャージ単位、利用上限、請求方法まで比較すれば、自分の使い方に合ったPayPayのチャージ方法を選びやすくなります。