社会保険と国民健康保険の違いは、保険料の金額だけではありません。会社が保険料を負担する仕組み、家族を扶養に入れられる条件、病気や出産で仕事を休んだときの給付、退職後の加入先まで、家計に影響する要点は多岐にわたります。
2026年は、10月1日に短時間労働者の社会保険加入要件のうち賃金要件が撤廃されるなど、働き方を選ぶうえで押さえておきたい制度変更がありました。社会保険と国民健康保険のどちらが自分に合うのかを判断するには、現在の収入だけでなく、家族構成、今後の働き方、受けられる給付まで含めて比較する必要があります。
【最初に結論】社会保険と国民健康保険はどっちが得?
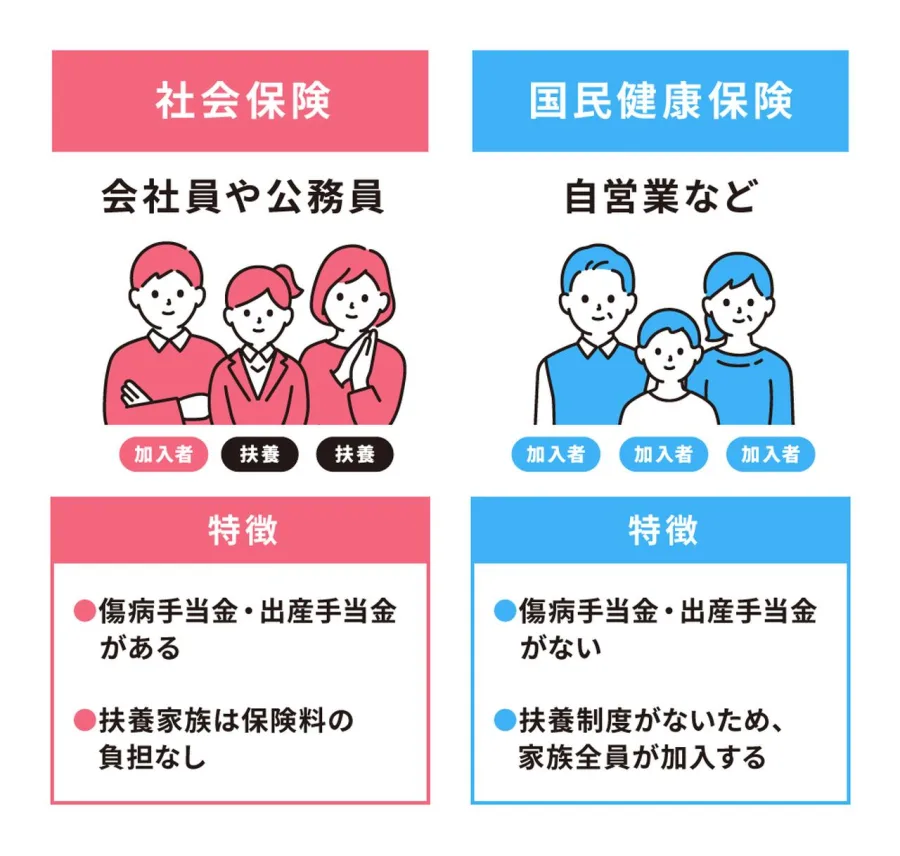
社会保険と国民健康保険のどちらが得かは、本人の収入、家族の人数、年齢、働き方によって変わります。ただし、会社員とその扶養家族、自営業者では、保険料の負担構造が大きく異なります。
ここでいう社会保険は、主に勤務先を通じて加入する健康保険と厚生年金保険を指します。国民健康保険は、自営業者や退職者、勤務先の健康保険に加入していない人などを対象とする医療保険制度です。
社会保険が有利になりやすいのは、会社が保険料の一部を負担してくれる人や、扶養する家族がいる人です。傷病手当金や出産手当金など、働けなくなったときの所得保障も判断材料になります。
一方、国民健康保険は、自営業者やフリーランスなど、勤務先の社会保険に加入しない働き方をする人にとって基本となる制度です。退職直後で前年の所得が高い場合には保険料が想定より高くなることもあり、単純に収入が減ったから保険料もすぐ下がるとは限りません。
まず押さえたいのは、次の3点です。
- 会社員として社会保険に加入できるなら、会社負担と将来の厚生年金を含めて比較する。
- 家族を扶養に入れられるなら、家族全員の保険料を含めた世帯単位の負担を確認する。
- 退職後は、国民健康保険、任意継続、家族の扶養という3つの選択肢を比較する。
なお、医療保険だけを比較すると、社会保険に含まれる厚生年金のメリットを見落とします。国民健康保険に加入する自営業者などは、原則として国民年金にも別途加入するため、老後の年金と現在の負担を合わせて考えることが大切です。
【比較表】加入対象・保険料・扶養・給付の違いを一目で整理
社会保険と国民健康保険は、どちらも公的医療保険ですが、加入する条件や保険料の計算方法、休業時の給付などに違いがあります。主な項目を比較すると、次のとおりです。
| 比較項目 | 勤務先の社会保険 | 国民健康保険 |
|---|---|---|
| 主な加入対象 | 会社員、公務員、加入要件を満たすパート・アルバイトなど | 自営業者、フリーランス、退職者など、ほかの公的医療保険に加入していない人 |
| 保険料の計算 | 標準報酬月額や標準賞与額、保険料率などを基に計算 | 前年の所得、加入者数、自治体の料率や算定方式などを基に計算 |
| 会社負担 | 健康保険料・厚生年金保険料は原則として労使折半 | 原則として本人側が負担し、勤務先による折半はない |
| 家族の扶養 | 認定された被扶養者は、原則として追加の健康保険料なし | 扶養制度なし。家族も加入者として保険料の計算対象 |
| 傷病手当金 | 被保険者本人が所定の要件を満たすと受給可能 | 原則として法定の給付制度なし |
| 出産手当金 | 被保険者本人が所定の要件を満たすと受給可能 | 原則として法定の給付制度なし |
| 出産育児一時金 | 支給要件を満たす被保険者・被扶養者の出産が対象 | 支給要件を満たす加入者の出産が対象 |
| 年金制度 | 厚生年金に加入し、原則として国民年金の第2号被保険者となる | 20歳以上60歳未満などの対象者は、原則として国民年金にも別途加入 |
この比較で見落としやすいのが、健康保険料の金額だけでなく、会社負担と家族の扶養を含めて判断する必要がある点です。
例えば、同じ世帯に働いていない配偶者や子どもがいる場合、会社員の健康保険では被扶養者として認定されれば、原則としてその家族分の健康保険料は追加されません。国民健康保険では、家族も加入者として扱われるため、人数に応じた保険料の負担が生じます。
また、どちらの制度でも、医療機関での窓口負担や高額療養費制度など、公的医療保険として共通する仕組みがあります。違いが特に表れやすいのは、保険料の負担方法、扶養制度、休業中の所得保障です。
厚生労働省の制度案内でも、健康保険と国民健康保険では給付の仕組みに違いがあることが示されています。実際の加入先を選ぶ際は、単月の保険料だけでなく、年間負担と受けられる保障を合わせて比較しましょう。
【保険料の違い】会社負担の仕組みと国民健康保険料の計算方法
社会保険料は給与を基準に計算し、会社も負担する勤務先の健康保険料は、原則として標準報酬月額に健康保険料率を掛けて計算します。賞与についても、標準賞与額を基に保険料が算定されます。厚生年金保険料も、標準報酬月額や標準賞与額を基準に計算されます。
日本年金機構によると、厚生年金保険料率は18.3%で、本人と事業主がそれぞれ半分ずつ負担します。健康保険料率は加入する健康保険や地域などによって異なり、こちらも原則として事業主と本人が折半します。
つまり、給与明細から差し引かれる保険料だけを見て、社会保険の総コストを判断するのは適切ではありません。本人の給与から差し引かれる金額と同程度の負担を会社も担っているためです。
ただし、会社が負担してくれるからといって、本人の保険料がゼロになるわけではありません。給与水準や加入する保険の料率によって本人負担額は変わります。
国民健康保険料は前年の所得と加入者数がポイント国民健康保険料の計算方法は、社会保険とは異なります。厚生労働省の説明によると、具体的な算定方法や料率は自治体の条例などで定められ、世帯単位で保険料が計算されます。
一般的には、医療分、後期高齢者支援金分、40歳から64歳までの人にかかる介護分などを組み合わせ、所得に応じた負担と加入者数などに応じた負担を合算します。自治体によって算定方式や料率が異なるため、全国一律の金額ではありません。
計算のイメージは、次のとおりです。
- 所得割:前年の所得などを基に計算する部分。
- 均等割:加入者の人数に応じて計算する部分。
- 平等割:採用している自治体では、世帯ごとに計算する部分。
実際には、所得の算定方法、基礎控除などの扱い、保険料の上限、軽減制度によって金額が変わります。低所得世帯などには、均等割や平等割の軽減制度が適用される場合もあります。
特に注意したいのが、退職後の保険料です。国民健康保険料は前年の所得を基に計算されるため、退職して現在の収入が大きく減っていても、前年に給与所得が多ければ高い保険料が算定される可能性があります。
2026年は子ども・子育て支援金も確認したい2026年4月からは、子ども・子育て支援金制度が始まりました。医療保険の保険料と合わせて徴収される仕組みで、勤務先の健康保険だけでなく、国民健康保険などの加入者も対象となります。
こども家庭庁などの公表資料では、2026年度の支援金額について、被用者保険では被保険者1人当たり月額平均約550円、国民健康保険では1世帯当たり月額平均約300円と試算されています。これは平均的な試算であり、個々の加入者が必ずこの金額を支払うという意味ではありません。
国民健康保険の支援金額は自治体などの算定によって異なり、勤務先の健康保険でも加入先や給与などによって負担額が変わります。2026年度の保険料を比較するときは、従来の医療保険料だけでなく、この新しい負担も確認しましょう。
【扶養と年収の壁】2026年10月に106万円の壁が変わった
国民健康保険には扶養制度がない社会保険と国民健康保険の違いを考えるうえで、扶養制度は要点です。
勤務先の健康保険では、収入などの要件を満たす家族を被扶養者として認定してもらえる場合があります。認定された家族については、原則として追加の健康保険料は発生しません。
一方、国民健康保険には、会社員の健康保険と同じ意味での扶養制度はありません。専業主婦・主夫や収入の少ない子どもであっても、国民健康保険の加入者となり、保険料の算定対象になります。
そのため、本人の所得が低くても、家族の人数によって世帯の保険料が変わる場合があります。ただし、加入者全員に一律の金額が課されるわけではなく、所得や自治体の軽減制度なども影響します。
130万円の壁は何を意味する?一般的に「130万円の壁」と呼ばれるのは、家族の勤務先の健康保険で被扶養者として認定されるための年間収入基準です。原則として年間収入130万円未満が基準となり、60歳以上の人や一定の障害がある人などには180万円未満という基準が適用されます。
また、2025年10月1日から、19歳以上23歳未満の親族については、配偶者を除き、被扶養者認定における年間収入の基準が150万円未満に変更されています。
2026年4月1日以降は、被扶養者の年間収入の判定について、労働条件通知書などに記載された賃金から見込まれる年間収入を用いる取り扱いが導入されました。ほかの収入が見込まれないことや、被保険者によって生計を維持されていることなどの条件を満たせば、認定される可能性があります。
ただし、年収が基準未満であれば必ず扶養に入れるわけではありません。勤務先で社会保険の加入要件を満たす場合は、原則として本人が社会保険に加入することになるため、収入基準だけで判断しないことが重要です。
2026年10月に106万円の壁はどう変わった?2026年10月1日、短時間労働者の社会保険加入要件のうち、所定内賃金が月額8万8,000円以上であるという賃金要件が撤廃されました。日本年金機構は、令和7年年金制度改正法に基づく変更として案内しています。
これまで、一定の企業で働くパート・アルバイトなどは、週の所定労働時間、賃金、企業規模などの要件を満たすと社会保険に加入する仕組みでした。2026年10月以降は、このうち月額8万8,000円以上という賃金要件がなくなっています。
現時点で短時間労働者が社会保険に加入する際に確認したい主な条件は、次のとおりです。
- 週の所定労働時間が20時間以上であること。
- 勤務先が、現行の企業規模要件などの対象となる適用事業所であること。
- 原則として学生ではないこと。
なお、通常の労働者の所定労働時間や所定労働日数の4分の3以上働く場合など、短時間労働者向けの要件とは別の基準で加入対象となるケースもあります。
企業規模要件は2026年10月時点ですべての企業について撤廃されたわけではありません。厚生労働省の案内では、今後段階的に縮小され、2027年10月からは厚生年金保険の被保険者数が36人以上の企業などへ対象が拡大される予定です。
したがって、2026年の働き方を考える際は、年収106万円を超えるかどうかだけでなく、週の労働時間、勤務先の規模、雇用条件を確認する必要があります。
【給付の差】傷病手当金・出産手当金は国保とどう違う?
傷病手当金は、病気やけがで働けないときの所得保障傷病手当金は、業務外の病気やけがで仕事を休み、十分な給与を受けられないときに、健康保険から支給される給付です。医療費の自己負担を軽減する制度とは異なり、休業中の生活を支えるための所得保障という役割があります。
協会けんぽの案内では、傷病手当金の主な支給要件として、業務外の病気やけがによる療養であること、仕事に就けないこと、連続する3日間の待期を含めて4日以上休んでいること、休業期間中に給与が支払われないことなどが示されています。
支給額は、原則として支給開始日前の一定期間における標準報酬月額の平均を基に算出され、1日当たりの金額はその平均額を30で割った額の3分の2が基本です。支給期間は、支給開始日から通算して1年6か月が上限となります。
一方、国民健康保険では、傷病手当金は原則として法定給付に含まれていません。自営業者やフリーランスが病気で働けなくなった場合、会社員と同じ仕組みで休業中の所得保障を受けられるとは限らないため、貯蓄や民間の所得補償保険なども含めた備えを検討する必要があります。
出産手当金と出産育児一時金は別の制度出産に関する給付では、「出産手当金」と「出産育児一時金」を区別が必要です。
出産手当金は、出産のために仕事を休み、給与を受けられない期間の所得を補う給付です。勤務先の健康保険の被保険者本人が対象で、原則として出産日以前42日間から出産日の翌日以後56日間までの範囲内で、実際に仕事を休んだ期間が支給対象になります。多胎妊娠の場合、産前の対象期間は98日間です。
支給額は、原則として標準報酬月額の平均を基に算出した1日当たりの金額の3分の2が基本です。被扶養者として健康保険に加入している家族は、通常、この出産手当金の対象にはなりません。
国民健康保険では、出産手当金は原則として法定給付に含まれていません。ただし、出産した人が加入している自治体の制度や個別の資格状況などは確認が必要です。
これに対して、出産育児一時金は、出産にかかる経済的負担を軽減するための給付です。勤務先の健康保険と国民健康保険のいずれでも、支給要件を満たせば対象になります。
つまり、出産時の保障を比較するときは、医療費や出産費用に関する給付だけでなく、仕事を休んでいる間の収入を補う給付があるかどうかを確認することが大切です。
【退職後の選び方】任意継続・国保・家族の扶養を比較
会社を退職すると、勤務先の健康保険の資格を失うため、原則として次のいずれかの方法で健康保険に加入する必要があります。
- 国民健康保険に加入する。
- 勤務先の健康保険を任意継続する。
- 家族が加入する健康保険の被扶養者になる。
どの選択肢が有利かは、退職前の給与、前年の所得、扶養家族の人数、家族の健康保険の加入状況などによって異なります。
国民健康保険が向いているケース退職後に自営業やフリーランスとして働く場合など、家族の扶養に入らず、任意継続も選ばないときは、国民健康保険が基本的な選択肢となります。
ただし、退職直後は前年の給与所得が保険料に反映されるため、収入が減ったにもかかわらず保険料が高くなることがあります。自治体によっては、離職理由などの条件に応じて保険料の軽減制度を利用できる場合もあるため、窓口で確認しましょう。
任意継続が向いているケース任意継続は、退職後も、それまで加入していた勤務先の健康保険を一定期間継続する制度です。日本年金機構の案内によると、原則として退職日までに継続して2か月以上の被保険者期間がある人は、退職後も最長2年間加入できます。申請期限は、資格喪失日から20日以内が基本です。
任意継続では、在職中に会社が負担していた分も本人が負担することになるため、保険料が退職前の給与明細に記載された金額のままになるわけではありません。一方、国民健康保険とは計算方法が異なり、被扶養者がいる場合には、家族を含めた負担額が比較のポイントになります。
国民健康保険料と任意継続の保険料は、どちらか一方が常に安いわけではありません。退職後の加入期間や前年の所得、家族構成を踏まえて、それぞれの保険者から金額を確認することが大切です。
家族の扶養に入る場合退職後の収入などが要件を満たし、配偶者や家族が加入している健康保険の被扶養者として認定されれば、原則として本人の健康保険料の追加負担はありません。
ただし、扶養に入るためには、収入基準だけでなく、生計維持関係や同居・別居の状況など、加入先の認定基準を満たす必要があります。また、勤務先で本人が社会保険の加入対象となる場合は、扶養を選べないことがあります。
家族の扶養を検討するときは、健康保険だけでなく年金の取り扱いも確認しましょう。配偶者の扶養に入る人が国民年金の第3号被保険者に該当する場合、原則として国民年金保険料を個別に納める必要はありませんが、扶養される家族が誰でも第3号被保険者になれるわけではありません。
【プロの結論】判断するときは、世帯全体の負担と保障を比べる社会保険と国民健康保険の比較では、保険料の安さだけで決めるのではなく、世帯全体でどの程度の負担が生じるか、病気や出産で働けなくなった場合にどのような保障があるかまで考える必要があります。
会社員として社会保険に加入できる場合は、会社負担、家族の扶養、厚生年金、傷病手当金や出産手当金を含めて評価が必要です。自営業者やフリーランスの場合は、国民健康保険料だけでなく、国民年金保険料や休業時の生活資金も含めて資金計画を立てましょう。
退職後の人は、国民健康保険、任意継続、家族の扶養について、実際の保険料と加入条件をそれぞれ確認するのが基本です。特に、退職後の国民健康保険料は前年の所得に左右されるため、収入の変化だけで金額を予測しないようにしましょう。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:社会保険と国民健康保険は、結局どちらが安いですか?
A1:一律には決められません。社会保険は会社が保険料の一部を負担し、扶養家族の健康保険料が原則として追加されないメリットがあります。国民健康保険は前年の所得や加入者数、自治体の料率などによって金額が変わるため、世帯全体の負担を比較しましょう。
Q2:国民健康保険に扶養制度はありますか?
A2:勤務先の健康保険と同じ意味での扶養制度はありません。家族も国民健康保険の加入者となり、加入者数などが保険料の計算に反映されます。ただし、所得などの条件を満たす世帯には、保険料の軽減制度が適用される場合があります。
Q3:2026年10月以降、年収106万円以下なら社会保険に入らなくてよいですか?
A3:そのようには判断できません。2026年10月1日に、短時間労働者の加入要件のうち月額8万8,000円以上という賃金要件は撤廃されました。週の所定労働時間、勤務先の企業規模、学生かどうかなど、ほかの加入条件を確認する必要があります。
Q4:国民健康保険でも傷病手当金や出産手当金を受け取れますか?
A4:国民健康保険には、傷病手当金と出産手当金の一般的な法定給付制度はありません。一方、出産育児一時金は、所定の条件を満たせば国民健康保険でも対象になります。給付の内容や個別の取り扱いは、加入先の自治体などで確認してください。
Q5:退職後は任意継続と国民健康保険のどちらを選ぶべきですか?
A5:退職前の給与、前年の所得、扶養家族の人数、加入先の保険料率などによって異なります。任意継続は原則として最長2年間利用でき、国民健康保険は自治体の算定方式で保険料が決まります。両方の保険料を確認し、家族の扶養に入れる可能性も含めて比較しましょう。
社会保険と国民健康保険の違いは、保険料の計算方法だけではありません。会社負担の有無、家族の扶養制度、傷病手当金や出産手当金、年金制度まで含めて比較することで、自分に合う選択肢が見えてきます。
2026年10月には、短時間労働者の社会保険加入要件から月額8万8,000円以上という賃金要件が撤廃されました。これにより、従来の年収106万円という目安だけでは加入の要否を判断できなくなっています。週の所定労働時間や勤務先の規模などを確認することが欠かせません。
就職・転職を考えている人は、給与から差し引かれる保険料だけでなく、会社負担と将来の年金、休業時の保障まで確認しましょう。退職する人は、国民健康保険、任意継続、家族の扶養について、加入条件と実際の保険料を比較することが大切です。
最終的な判断では、現在の保険料だけでなく、家族全員の負担、将来の年金、働けなくなったときの保障まで含めて考えることが、納得できる健康保険選びにつながります。