がん保険の必要性を考える際、最初に押さえたいのは、がんになったからといって、治療費の全額を自分で支払うわけではないという事実だ。
日本では公的医療保険が適用される。会社員や自営業者などが加入する健康保険、国民健康保険などによって、通常の保険診療では原則1~3割を負担する仕組みになっている。
さらに高額療養費制度を利用すれば、1か月間に支払う保険診療の自己負担額には所得や年齢に応じた上限が設けられる。
つまり、がん治療で数百万円、数千万円という医療費が発生したとしても、保険診療であれば、その全額が患者の負担になるわけではない。
一方、制度でカバーされない費用は残る。治療が長期化した場合には、医療費以外の出費や収入減少が家計を圧迫する可能性もある。
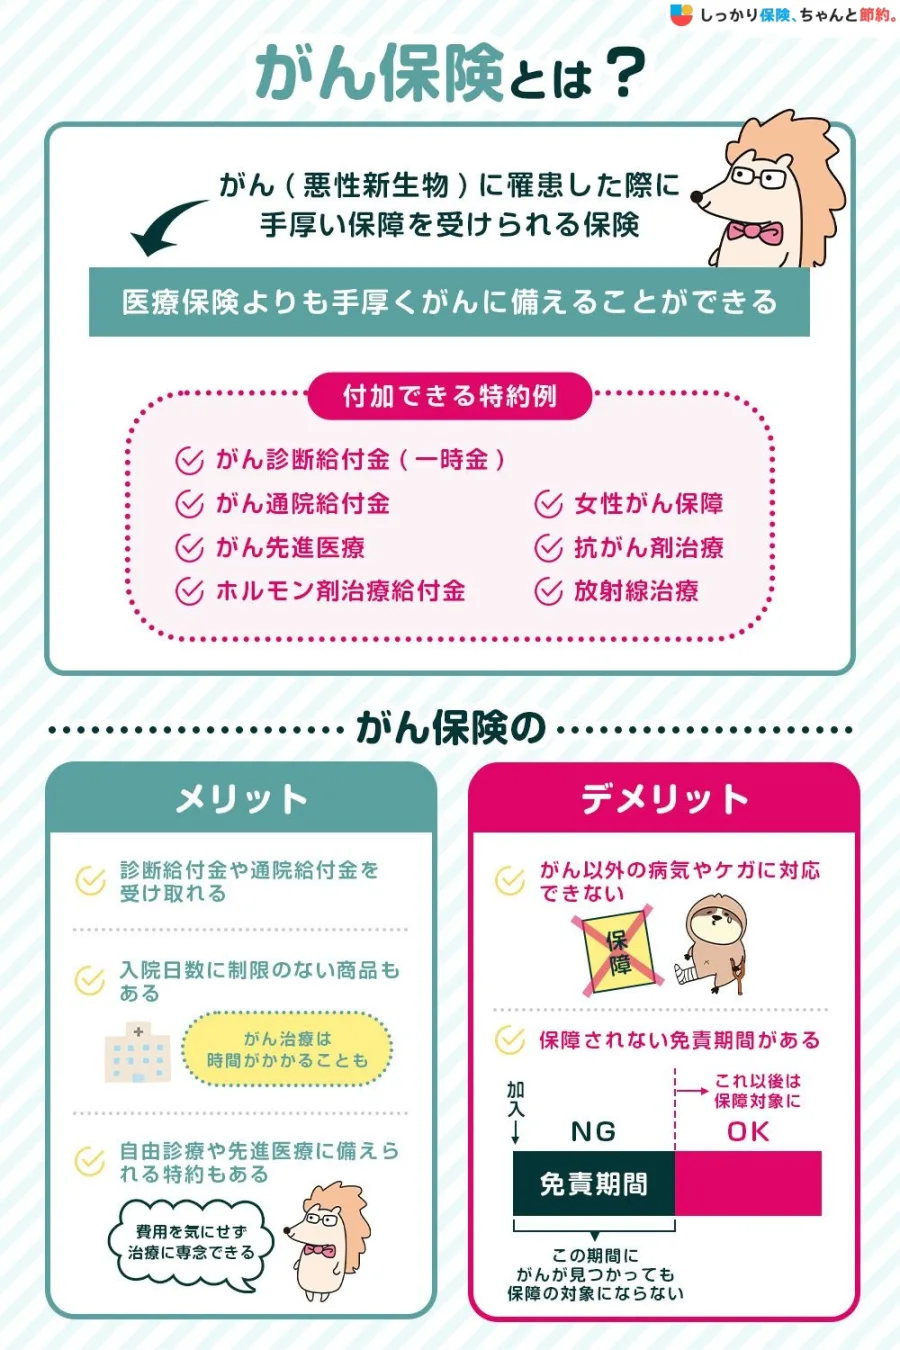
がん保険に加入するメリット主なメリットは次の5つだ。
- がんと診断された段階でまとまった給付金を受け取れる。
- 抗がん剤治療や放射線治療など、長期的な治療費に備えられる。
- 通院や療養に伴う交通費、生活費などに給付金を充てられる。
- 先進医療特約によって高額な技術料に備えられる。
- 貯蓄を取り崩す不安を軽減できる。
特に診断一時金は、使い道が限定されないタイプであれば、医療費だけでなく、住宅ローンや子どもの教育費、家事代行などにも活用できる。
がん保険のデメリット反対に、次のような注意点がある。
- がんにならなければ、支払った保険料に対する給付を受けられない場合がある。
- 年齢が上がるほど、新規加入時の保険料が高くなる傾向がある。
- 保障内容によっては、通院治療や再発が十分にカバーされない。
- 保険会社や商品によって保障対象となるがんの種類や条件が異なる。
- 一般的に契約後90日程度の待ち期間があり、その間は保障されない。
生命保険文化センターも、がん保険には一般的に90日の待ち期間があり、診断給付金の支払回数などは商品によって異なると説明している。
重要なのは、がん保険に入ること自体を目的にしないことだ。自分が経済的に困る場面を特定し、そのリスクだけを保障で補う考え方が合理的だ。
【2026年8月改正】高額療養費制度はどう変わった?がん保険の必要性への影響
2026年のがん保険選びで見逃せないのが、厚生労働省による高額療養費制度の見直しだ。
2026年5月29日には健康保険法等の一部を改正する法律が成立し、高額療養費制度の新たな仕組みが具体化した。
今回の改正は、単純な負担増ではない。月ごとの自己負担上限を見直す一方、長期療養者に配慮した年間上限を新設する内容となっている。
2026年8月からの自己負担上限額70歳未満の人について、2026年8月から2027年7月までの主な所得区分と上限額を整理する。
出典:厚生労働省「高額療養費制度の見直しについて」。70歳未満の主な所得区分。金額は2026年8月~2027年7月の制度に基づく。医療費に応じた加算や所得判定の詳細は加入保険者の案内を確認する必要がある。
例えば、年収約370万~770万円の人の場合、月額上限は8万5,800円に、所定の計算による加算額を加えた金額となる。
医療費の総額が100万円だった場合、計算は次のようになる。
- 保険診療の総医療費:100万円
- 窓口負担3割:30万円
- 高額療養費制度適用後:約9万2,940円
つまり、窓口負担30万円のうち、制度によって負担が約9万3,000円まで抑えられる計算だ。
ただし、これは保険診療の医療費に対する計算であり、差額ベッド代や食事代などは別になる。
新設された年間上限とは?今回の改正で特に注目したいのが年間上限だ。
従来の高額療養費制度は、基本的に毎月1日から末日までの医療費を基準に自己負担額を計算していた。
2026年8月からは、8月から翌年7月までを1年間として、年間の自己負担にも上限が設けられた。
年収約370万~770万円の70歳未満の区分では、年間上限は53万円となる。
毎月の自己負担額が積み重なり、この年間上限に到達した場合、それを超える部分について還付を受けられる仕組みだ。
また、過去12か月以内に高額療養費制度に3回以上該当した場合、4回目以降の自己負担額が軽減される「多数回該当」も維持されている。
今回の改正は、長期治療を続ける人にとって、年間の支出を見通しやすくする意味がある。
2027年8月にも制度変更が予定されているもう一つ覚えておきたいのが、2027年8月の所得区分の細分化だ。
所得に応じて自己負担額をより細かく設定する方向で、2026年8月と2027年8月の2段階で見直しが進められている。
そのため、2026年の制度上限を将来にわたって固定された金額として考えるのは適切ではない。
がん保険の必要性を判断するときは、加入時点の制度だけでなく、今後の制度変更にも対応できる家計かどうかを考える必要がある。
【治療費の実態】公的医療保険でカバーされない費用はいくら?
高額療養費制度があるから、がん治療にかかるお金は心配しなくてよい。そう考える人もいるかもしれない。
しかし、実際の療養生活では、医療費以外の支出も無視できない。
国立がん研究センターの「がん情報サービス」では、がん治療に関係する費用を、公的医療保険の対象となる費用と、それ以外にかかる費用に分けて整理している。
公的医療保険でカバーされる主な治療費原則として、保険適用される標準的な治療には次のものがある。
- 診察・検査費用
- 手術費用
- 入院費用
- 保険適用となる抗がん剤治療
- 保険適用となる放射線治療
- 保険適用となる薬物療法
これらは通常の自己負担割合に応じて支払う。さらに高額療養費制度の対象となるため、所得に応じた上限が適用される。
ただし、治療内容や薬剤によって保険適用の有無は異なる。
自己負担になりやすい5つの費用国立がん研究センターの公的情報に基づく費用分類
1.差額ベッド代
個室や少人数部屋などを希望した場合に発生する費用だ。
差額ベッド代は原則として公的医療保険の対象外で、高額療養費制度でも補填されない。
入院が長引いたり、個室を選択したりすれば、家計への影響は大きくなる。
なお、病院側の事情で個室に入った場合など、患者から差額ベッド代を徴収できないケースもある。
2.通院交通費
がん治療は入院だけで完結するとは限らない。
定期的な外来診察、抗がん剤投与、放射線治療などで何度も病院に通うことがある。
遠方の専門病院に通う場合には、電車代、バス代、タクシー代、自家用車の駐車料金などが積み重なる。
3.家族の交通費・宿泊費
患者本人だけでなく、家族が付き添う場合にも費用が発生する。
遠方の病院で治療を受ける場合、家族の宿泊費や移動費が必要になることもある。
4.食事代・日用品・ウィッグ代
入院中の食事の標準負担額、日用品、医療用ウィッグ、診断書などの文書料も家計から支払う費用だ。
5.治療中の生活費
実際に家計を圧迫しやすいのが、収入減少である。
治療によって仕事の時間を減らしたり、休職したりすれば、毎月の給与や事業収入が減少する可能性がある。
住宅ローン、家賃、教育費、光熱費などの固定費は、治療中でも発生し続ける。
がんになったら仕事を辞める必要がある?必ずしもそうではない。
国立がん研究センターは、治療と仕事の両立について、治療スケジュールや体調を確認しながら働き方を考えるよう案内している。
厚生労働省の制度では、会社員などの健康保険加入者が、業務外の病気で働けなくなり、所定の条件を満たした場合、傷病手当金を受給できる。
主な仕組みは次のとおりだ。
- 連続する3日間の待期期間が必要。
- 4日目以降の休業が支給対象となる。
- 支給額は原則として標準報酬月額を基準とする約3分の2。
- 支給期間は通算1年6か月。
ただし、自営業者などが加入する国民健康保険では、会社員向けの傷病手当金は原則として設けられていない。
ここに、会社員と自営業者の大きな違いがある。
医療費が同じでも、働き方によって治療中の経済的リスクは異なる。
その意味では、がん保険の必要性は治療費だけでは判断できない。
【医療保険とがん保険を比較】診断一時金と先進医療特約は必要か?
がん保険に加入する前に、現在契約している医療保険との違いを理解しておきたい。
どちらも病気に備える保険だが、保障の目的が異なる。
医療保険とがん保険の違い| 比較項目 | 医療保険 | がん保険 |
|---|---|---|
| 主な保障対象 | 病気・けが全般 | がんに特化 |
| 入院給付金 | あり | あり |
| 手術給付金 | あり | がんの所定の手術など |
| がん診断一時金 | 特約などで付加する商品もある | 主な保障の一つ |
| 抗がん剤治療 | 特約などで対応する商品もある | 治療給付金などで対応 |
| がん通院治療 | 商品・特約による | 商品・特約による |
| 先進医療 | 特約で対応する商品もある | がん専用特約などで対応 |
医療保険は幅広い病気やけがに備えるもの。一方、がん保険はがんに関する保障を重点的に確保するものだ。
すでに医療保険に加入している人は、がん保険を追加する前に、がん診断一時金や抗がん剤治療の保障が付いていないか確認したい。
がん診断一時金は必要か?がん保険の中でも、特に検討価値が高いのが診断一時金だ。
がんと診断確定されたときに、契約で定められた金額を受け取れる保障である。
入院日数や手術回数に連動する保障とは異なり、診断された段階でまとまった資金を確保できる点が特徴だ。
例えば、次のような支出に活用できる。
- 治療開始前の検査や準備にかかる費用
- 通院交通費や宿泊費
- 休職期間中の生活費
- 住宅ローンや教育費などの固定支出
- 家族の介護・育児サポート費用
特に、治療開始時にまとまったお金を必要とする可能性がある人には相性がよい。
ただし、診断一時金には商品ごとの支払条件がある。
初回診断時の1回だけ受け取れるタイプもあれば、再発・転移など所定の条件を満たした場合に複数回受け取れるタイプもある。
2回目以降の給付には、前回の給付から1年または2年などの間隔や、入院・治療の条件が設定されていることがある。
契約前には、上皮内新生物の取り扱い、再発時の支払条件、給付回数の上限を確認したい。
先進医療特約は必要か?先進医療特約は、がん保険に付ける特約の中でも検討されることが多い。
その理由は、先進医療にかかる技術料が公的医療保険の対象外となり、全額自己負担になるためだ。
2026年10月時点で、厚生労働省が公表する先進医療は70種類ある。
がん治療に関係する技術として知られるのが、陽子線治療と重粒子線治療だ。
陽子線治療
約278万円
1件当たりの平均技術料
令和7年度実績報告に基づく平均額。適応となるがんの種類や条件がある。
重粒子線治療
約319万円
1件当たりの平均技術料
陽子線治療と同様に、対象となる疾患や実施施設が限定される。
これらは令和6年7月から令和7年6月までの実績に基づく平均額であり、すべての患者にこの金額がかかるわけではない。
先進医療を受ける場合、技術料は全額自己負担となる一方、診察・検査・入院など通常の保険診療と共通する部分には公的医療保険が適用される。
厚生労働省も、この費用負担の仕組みを明確に説明している。
ただし、ここで誤解してはいけないのが、先進医療特約があれば、希望する最先端のがん治療が何でも無料になるわけではないという点だ。
- 先進医療として認められていること。
- 対象となる疾患・適応条件を満たすこと。
- 所定の医療機関で治療を受けること。
- 保険契約の保障条件に該当すること。
これらの条件を満たす必要がある。
先進医療特約は、必ず必要というものではない。しかし、数百万円規模の技術料を自己資金で負担することに不安があるなら、比較的優先して検討したい保障の一つだ。
【保険料相場と貯蓄額】がん保険に毎月いくら払うべき?
がん保険の必要性を考えるうえで、保険料も重要な判断材料になる。
保険料は年齢、性別、喫煙状況、保険期間、保障額、特約の有無によって変わる。
2026年10月更新の価格.com保険の契約者データでは、年代別の月額保険料の平均は次のように紹介されている。
| 年代 | 月額保険料の平均 |
|---|---|
| 20代 | 1,621円 |
| 30代 | 2,276円 |
| 40代 | 3,067円 |
| 50代 | 3,933円 |
出典:価格.com保険「がん保険 人気ランキング・比較・見積もり」。契約者データに基づく参考値であり、すべての商品・加入者の平均を示す公的統計ではない。
年代が上がるにつれて保険料が高くなる傾向がある。ただし、保障内容が異なる商品を単純に価格だけで比較するのは避けたい。
20年間加入した場合の保険料はいくら?例えば、月額3,000円のがん保険に加入した場合を考える。
- 1か月:3,000円
- 1年間:3万6,000円
- 10年間:36万円
- 20年間:72万円
月々3,000円なら負担は小さく感じるかもしれないが、長期間ではまとまった金額になる。
一方、保険に加入せず72万円を貯蓄に回した場合、がん以外の病気や失業などにも使える資金になる。
どちらが合理的かは、加入者の資産状況やリスクへの考え方によって変わる。
貯蓄額から考えるがん保険の必要性がん保険に加入するかどうかは、預貯金の総額ではなく、実際に自由に使える資金で判断することが大切だ。
例えば、貯蓄が500万円あっても、住宅購入資金や教育資金として使う予定なら、すべてを治療費に回せるわけではない。
反対に、預貯金が少なくても、会社の休職制度や傷病手当金、家族の収入などによって、一定の生活基盤が維持できる人もいる。
判断するときは、次の3つを計算したい。
①生活防衛資金
家賃、住宅ローン、食費、光熱費など、毎月必要な生活費を何か月分確保できるか。
一つの目安として、生活費の6~12か月分を確保できるか考えてみたい。これは公的な基準ではなく、家計管理上の参考値だ。
②治療中に使える資金
差額ベッド代、交通費、食事代、日用品、家族の付き添い費用などを支払えるか。
③収入が減少した場合の余力
休職や勤務時間の短縮によって収入が減った場合、生活費を何か月間維持できるか。
この3つを計算したうえで、足りない部分を保険で補う方法が合理的だ。
【加入すべき人・不要な人】働き方と家族構成で判断するチェックポイント
ここまでの制度や費用を踏まえると、がん保険に加入したほうがよい人と、必ずしも必要ではない人には違いがある。
がん保険に入るべき人の特徴1.貯蓄が少なく、まとまった支出に弱い人
預貯金が少なく、治療開始時に数十万円単位の出費が発生すると生活に影響する人は、診断一時金を中心とした保障を検討する価値がある。
2.自営業・フリーランスの人
自営業者やフリーランスは、病気によって仕事ができなくなると収入が直接減少しやすい。
会社員向けの傷病手当金が原則としてないため、医療費と生活費の両方を準備しておく必要がある。
3.家族を経済的に支えている人
配偶者や子どもなど、本人の収入に依存する家族がいる場合、治療による収入減少は世帯全体に影響する。
4.住宅ローンや教育費など固定支出が多い人
毎月の固定費が高い家庭では、収入が減ったときの影響が大きい。
診断一時金を生活費の補填に利用できる保障は、家計を守る手段の一つになる。
5.貯蓄を治療費に使いたくない人
長年積み立ててきた資産を取り崩したくない人にとって、保険は資産を維持するための選択肢になる。
がん保険はいらない人の特徴反対に、次の条件に当てはまる人は、がん保険に加入しなくても対応できる可能性がある。
- 十分な預貯金や流動性の高い金融資産がある。
- 高額療養費制度を利用した場合の負担額を無理なく支払える。
- 治療中も家計を維持できる安定した収入がある。
- 勤務先の福利厚生や休職制度が充実している。
- すでに医療保険や特定疾病保障で十分な保障を確保している。
- 保険料を支払うよりも、自分で資金を積み立てるほうが合理的だと考えている。
ただし、資産が多い人でも、自由に使える現金が少なければ注意が必要だ。
不動産や売却しにくい資産を多く持っていても、治療開始時にすぐ使えるお金がなければ、資金繰りに困る可能性がある。
【プロの結論】働き方別に考えるがん保険の選び方| 働き方・状況 | 必要性の判断 | 検討したい保障 |
|---|---|---|
| 会社員・貯蓄が少ない | 高め | 診断一時金・治療給付金 |
| 会社員・貯蓄が十分 | 低めになりやすい | 不足する保障のみ |
| 自営業・フリーランス | 高めになりやすい | 診断一時金・生活費の備え |
| 子育て世帯 | 家計状況による | 診断一時金 |
| 単身・十分な金融資産あり | 低めになりやすい | 必要に応じた限定保障 |
| 既存の医療保険が充実 | 重複確認が必要 | がん特有の保障のみ |
大切なのは、がん保険を医療費だけに備える商品として考えないことだ。
特に自営業者は、治療費そのものよりも、仕事を休んだ際の売上減少や生活費不足が深刻になる可能性がある。
一方、会社員で休職制度や傷病手当金があり、さらに十分な貯蓄を持っている人は、保障を最小限に抑える選択肢もある。
保険は、経済的に困るリスクが大きい部分に絞って加入するのが基本だ。
【がん保険の必要性】に関するよくある質問(FAQ)
Q1:がん保険に入っていないと、がんの治療費は高額になりますか?
A1:必ずしもそうではありません。保険適用される治療であれば、公的医療保険と高額療養費制度を利用できます。ただし、差額ベッド代、交通費、食事代、先進医療の技術料などは別途負担になるため、貯蓄や収入状況を踏まえた備えが必要です。
Q2:2026年8月の高額療養費制度改正で、がん保険は不要になりましたか?
A2:不要になったわけではありません。年間上限の新設によって長期療養者の負担が軽減されるケースがある一方、月額上限も見直されています。また、制度の対象外となる費用や収入減少には、引き続き備える必要があります。
Q3:がん保険に入るなら診断一時金はいくら必要ですか?
A3:一律の正解はありません。治療中の生活費、住宅ローン、教育費、交通費などを計算し、不足する金額を基準に決める方法がおすすめです。既存の貯蓄や勤務先の制度も考慮しましょう。
Q4:医療保険に加入していれば、がん保険はいりませんか?
A4:医療保険の保障内容によります。がん診断一時金、抗がん剤治療、通院治療などが十分にカバーされていれば、別途がん保険に加入する必要性は低くなる可能性があります。契約内容を確認してから判断しましょう。
Q5:先進医療特約だけ加入することはできますか?
A5:医療保険やがん保険に付加する特約として提供されることがあります。ただし、単独加入の可否や保障対象は商品によって異なります。現在加入している保険に同様の特約が付いていないかも確認してください。
Q6:がん保険は何歳から加入するのがおすすめですか?
A6:年齢だけで決める必要はありません。若い時期は保険料を抑えやすい傾向がありますが、加入を急ぐよりも、貯蓄や保障内容、家計の状況を確認することが大切です。健康状態によっては加入条件に影響する場合もあります。
Q7:がん保険に加入してからすぐにがんと診断された場合、給付金は受け取れますか?
A7:一般的ながん保険には90日程度の待ち期間があります。この期間中にがんと診断された場合、保障対象外となることがあります。責任開始日や待ち期間の条件は必ず契約前に確認しましょう。
2026年8月の高額療養費制度改正によって、がん治療にかかる公的保障の仕組みは変化した。年間上限が新設されたことで、長期療養者の負担を軽減する仕組みが強化されている。一方、差額ベッド代、通院交通費、先進医療の技術料、治療中の生活費などは、引き続き自分で備える必要がある。
がん保険は、すべての人が加入しなければならない保険ではない。十分な貯蓄があり、収入減少にも対応できる人なら、加入しない選択も合理的だ。一方、貯蓄が少ない人、自営業者、家族を養っている人などは、経済的な負担を軽減する手段として検討する価値がある。
保険選びでは、入院日額を大きくすることだけに注目せず、診断一時金、抗がん剤治療給付金、通院保障、先進医療特約の順に必要性を検討したい。すでに加入している医療保険との重複にも注意が必要だ。
最終的な判断基準は、がんになったときに、公的保障を利用した後の自己負担と収入減少を、自分の貯蓄だけで無理なく補えるかどうか。その不足分だけを民間保険で補うことが、2026年以降の合理的ながん保険選びにつながる。
保険に加入すること自体が安心なのではない。治療を続けながら生活を守れる経済的な仕組みを持っていることこそ、本当の意味での備えになる。
主な参考資料・公的情報
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)
- 厚生労働省「医療保険制度改正法が成立しました」(2026年5月29日)
- 厚生労働省「先進医療の概要について」
- 国立がん研究センター「がん情報サービス・がんとお金」
- 生命保険文化センター「がん保険」
- 厚生労働省「治療と仕事の両立について」