がん保険は本当に必要なのか。日本には公的医療保険や高額療養費制度があり、がんの治療費が高額になっても、保険診療の自己負担には一定の上限が設けられています。一方、差額ベッド代や通院交通費、働けない期間の収入減少など、公的制度だけでは埋められない経済的負担もあります。がん保険に加入すべきかどうかは、治療費の大きさだけでなく、こうした支出に自分の貯蓄や家計が耐えられるかによって変わります。
2026年は、高額療養費制度の見直しが8月から始まり、2027年8月にも追加の変更が予定されています。厚生労働省の公表資料を踏まえ、がん保険が必要な人・必要ない人の特徴、医療保険との違い、保険料の目安、診断給付金や通院保障の選び方まで整理します。加入を急ぐ前に、まずは公的保障でカバーできる範囲と、自分で備えるべき費用を切り分けることが大切です。
【先に結論】がん保険は必要か?判断の決め手は貯蓄と収入の安定性
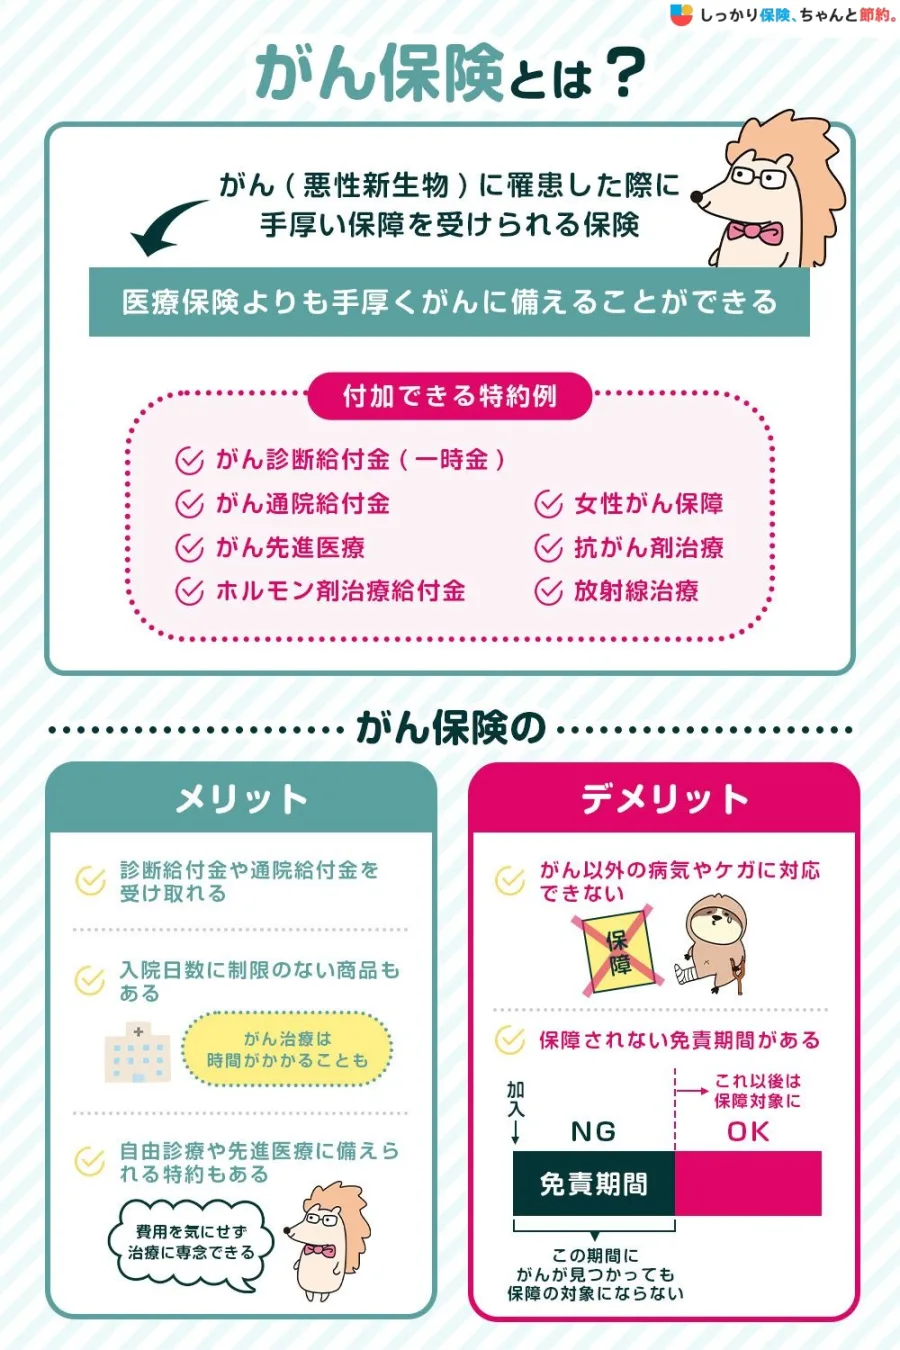
がん保険は、すべての人が必ず加入しなければならない保険ではありません。日本の公的医療保険には、高額な治療費による家計への負担を抑える仕組みがあるためです。ただし、治療費の自己負担が一定額に収まっても、生活費や仕事への影響までなくなるわけではありません。
がん保険の必要性を判断するときは、次の3点を確認してください。
- 貯蓄:医療費以外の支出も含め、半年程度の生活費や当面の臨時出費をまかなえるか。
- 収入:治療や療養で働く時間が減った場合、給与や事業収入がどの程度減るか。
- 既存の保障:勤務先の福利厚生、健康保険の給付、加入済みの医療保険などで、どこまで備えられているか。
例えば、十分な預貯金があり、治療中も家計を維持できる人は、民間のがん保険に加入しない選択肢もあります。反対に、貯蓄が少なく、毎月の収入で住宅費や教育費を支払っている人は、数か月の収入減少でも生活設計が崩れる可能性があります。
ここで注意したいのは、貯蓄額を単純に「100万円あるから大丈夫」と判断しないことです。生活費、住宅ローン、教育費、介護費用など、すでに使い道が決まっているお金は、自由に使える医療費予備資金とは異なります。
がん保険の役割は、がんになったときに必ず得をすることではありません。治療や療養によって家計が急激に悪化するリスクを、保険料という継続的な支出と引き換えに軽減することです。保険料を支払い続ける負担と、万一のときに自分で負担するリスクを比較する必要があります。
【2026年最新】高額療養費制度で抑えられる費用と自己負担の違い
がん保険が必要かどうかを考えるうえで、最初に確認したいのが高額療養費制度です。これは、同じ月の保険診療について、窓口で支払った自己負担額が所定の上限を超えた場合、超過分の支給を受けられる制度です。上限額は年齢や所得によって異なります。
厚生労働省が2026年7月31日に更新した案内によると、2026年8月からの制度では、70歳未満で年収約370万~510万円の人が、総医療費100万円の治療を受けた場合、自己負担は約9万3,000円まで抑えられます。これは、医療費100万円をそのまま患者が支払うわけではないことを示す具体例です。
ただし、約9万3,000円という金額は特定の所得区分における例であり、すべての人に共通する上限ではありません。実際の負担額は所得区分や受診状況などによって変わります。また、高額療養費制度は原則として暦月単位で計算されるため、月をまたいで治療を受ける場合には、負担が単純に合算されないことにも注意が必要です。
2026年8月から始まった制度改正のポイント今回の見直しでは、制度の持続可能性を確保しながら、長期療養者や低所得者への配慮を組み合わせています。2026年8月から月額の自己負担上限が見直されたほか、新たに年間上限が設けられました。年間上限の対象期間は8月から翌年7月までです。
一方、2027年8月には所得区分をより細かくする変更などが予定されています。2026年10月時点では、2026年8月からの変更はすでに始まっており、2027年8月の変更は今後の予定として区別して理解する必要があります。
長期治療では、直近12か月のうち高額療養費に該当する月が3か月以上ある場合、4か月目以降の上限額がさらに軽減される「多数回該当」も重要です。改正後も、この仕組みの金額は維持される方針です。ただし、実際に適用される条件や金額は加入する公的医療保険と所得区分を確認してください。
この改正を踏まえると、がん保険の必要性は「がん治療に100万円かかるか」という単純な問いでは判断できません。公的制度適用後の自己負担、保険対象外の費用、収入減少を合計し、家計で対応できるかを検討することが出発点になります。
【費用を徹底比較】公的医療保険でカバーされる範囲と対象外の支出
がん治療にかかるお金は、医療機関に支払う費用だけではありません。治療内容や通院頻度、療養期間、仕事への影響によって、家計から出ていくお金は大きく変わります。
国立がん研究センターの「がん情報サービス」では、公的医療保険や高額療養費制度に加え、民間保険、生活費の支援制度など、がんとお金に関する情報を案内しています。保険を比較するときも、治療費だけでなく、生活を維持するための支出を分けて考えることが重要です。
| 費用・制度 | 公的制度での扱い | がん保険を考える際のポイント |
|---|---|---|
| 保険適用の手術・検査・薬物療法 | 原則として公的医療保険の対象。高額療養費制度による負担軽減もある。 | 所得区分ごとの上限額を確認し、自己負担の見込みを計算する。 |
| 差額ベッド代 | 患者の希望など所定の条件で発生する費用は、原則として高額療養費の対象外。 | 個室などを希望する場合は、日額と利用日数を想定する。 |
| 入院中の食事代 | 所定の自己負担があり、高額療養費制度の対象外。 | 入院日数に応じた支出として見積もる。 |
| 通院交通費・付き添い費用 | 通常の通院に伴う交通費などは、原則として高額療養費の対象外。 | 遠方の病院への通院や家族の付き添いが必要かを考える。 |
| 先進医療の技術料 | 先進医療の技術料は全額自己負担。通常の診察・検査など、保険診療と共通する部分は別扱い。 | 特約の対象となる技術や支払限度額を確認する。 |
| 休業による収入減少 | 高額療養費制度では補填されない。対象者は傷病手当金などを利用できる場合がある。 | 給付金だけでなく、休業中の生活費と収入減少額を試算する。 |
この表で特に重要なのは、公的医療保険の対象となる医療費と、それ以外の支出を混同しないことです。協会けんぽも、高額療養費制度の対象外として、差額ベッド代や入院時の食事負担などを案内しています。
また、会社員など勤務先の健康保険に加入している人は、一定の条件を満たすと傷病手当金を受給できる場合があります。支給額は原則として標準報酬月額を基に計算され、支給期間は支給開始日から通算して1年6か月です。ただし、誰でも受け取れるわけではなく、休業要件や給与の支払い状況などの条件があります。自営業者や国民健康保険の加入者は、会社員と同じ仕組みが一律に適用されるわけではありません。
がん治療費の自己負担額を試算するときは、次の順番で整理すると現実的です。
- 公的医療保険の対象となる治療費を確認する。
- 自分の所得区分に応じた高額療養費の上限額を調べる。
- 差額ベッド代、食事代、交通費など対象外の支出を加える。
- 休業による手取り収入の減少と、傷病手当金などの給付との差額を見積もる。
- 自由に使える貯蓄で、合計額をどの程度まかなえるかを確認する。
なお、先進医療や自由診療、未承認の治療は、それぞれ制度上の扱いが異なります。公的医療保険の対象外となる治療を希望する場合は、治療の有効性や安全性、費用、保険診療との併用条件を医療機関に確認することが欠かせません。
【必要な人・必要ない人】がん保険のメリット・デメリットと5つの判断基準
がん保険が必要かどうかは、年齢や家族構成だけで決まるものではありません。がんになった場合に家計がどれほど影響を受けるか、そして、その影響を貯蓄や公的保障で吸収できるかが判断の中心です。
がん保険が必要な人の特徴- 貯蓄が少ない人:高額療養費制度適用後の医療費や交通費などを支払うと、生活費が不足する可能性がある。
- 収入が途絶えると困る人:住宅ローンや教育費など、毎月の固定支出が大きい。
- 自営業・フリーランスの人:療養による稼働時間の減少が、直接的な売上減少につながる可能性がある。
- 家族の生活を支えている人:自分の療養中も、家族の生活費や教育費を確保したい。
- 貯蓄を取り崩したくない人:老後資金や住宅購入資金など、目的のある資産を守りたい。
特に、自営業者やフリーランスは、会社員と比べて利用できる所得補償の仕組みが異なる場合があります。医療費だけを見れば対応可能でも、仕事を休んだときの売上減少が家計を圧迫するなら、診断給付金など使い道の自由度が高い保障を検討する意味があります。
がん保険が必要ない人の特徴- 十分な流動性のある貯蓄がある人:医療費と生活費を支払っても、家計が大きく崩れない。
- 収入減少への備えがある人:勤務先の休業制度や所得補償などを利用できる。
- 既存の保険で必要な保障が確保されている人:医療保険のがん特約や一時金などが十分に機能する。
- 保険料の支払いが家計を圧迫する人:保険に加入することで、緊急予備資金を確保できなくなる。
ただし、貯蓄がある人でも、すべてをがん治療に使えるとは限りません。住宅ローンの残高や教育費、親の介護費用など、将来必要になる支出を差し引いて考える必要があります。
がん保険のメリットとデメリット最大のメリットは、契約条件を満たせば、診断給付金などを受け取って治療費以外にも充てられることです。通院交通費、家事代行、療養中の生活費など、用途を限定されない給付金なら、家計の状況に合わせて使い道を選びやすくなります。
一方、デメリットは、がんにならなかった場合も保険料の支払いが続くこと、保障対象や給付条件に制限があること、商品によっては契約から一定期間の保障対象外期間が設けられていることです。一般的ながん保険では、契約後90日程度の待ち期間が設定される商品がありますが、具体的な期間や条件は契約内容によって異なります。
また、加入しているだけで、すべてのがん治療や関連費用が保障されるわけではありません。上皮内新生物の扱い、再発時の一時金、通院保障の条件、薬物療法の給付対象など、約款の確認が必要です。
生命保険文化センターの2025年度「生活保障に関する調査」では、がん保険・がん特約の加入率は39.9%でした。加入者が一定数いることは分かりますが、加入率が高いからといって、すべての家庭に同じ保障が必要という意味ではありません。
【医療保険とどちらを選ぶ?】診断給付金・通院保障・先進医療特約の考え方
がん保険と医療保険は、保障の対象と給付の仕組みが異なります。医療保険は幅広い病気やけがを対象とするのに対し、がん保険はがんに重点を置いた保障です。すでに医療保険に加入している人は、がん保険を追加する前に、既存契約でどのような給付が受けられるかを確認しましょう。
がん保険と医療保険の違い- 医療保険:病気やけがによる入院・手術などを幅広く保障する。契約によっては、がんの通院や治療に関する特約を追加できる。
- がん保険:がんの診断、手術、放射線治療、薬物療法、通院など、がんに関連する保障を中心に設計されている。
- 医療保険とがん保険の併用:保障の重複を避けながら、がん特有の支出や長期治療に備えたい場合に検討できる。
がん保険を追加するなら、入院日額だけでなく、診断時や治療中に受け取れる給付金の条件を重視する方法があります。がん治療は、入院だけでなく外来で継続するケースもあるため、入院日数に連動する保障だけでは、実際の家計負担に十分対応できない可能性があるからです。
診断給付金は何に使える?診断給付金は、所定のがんと診断されたときに受け取れる一時金です。契約によっては、100万円などのまとまった給付を受け取り、治療費だけでなく、生活費、交通費、家事の支援費用などにも充てられます。
診断給付金を比較するときは、金額だけでなく、初回の診断時だけ支払われるのか、再発や転移、継続治療などで複数回受け取れるのかを確認してください。2回目以降の支払いには、前回の給付から一定期間が経過していることや、入院・治療など所定の条件が必要な場合があります。
通院保障は必要か?通院保障は、がんの治療や療養のために通院した場合に、所定の給付金を受け取れる仕組みです。ただし、通院すれば必ず給付されるわけではありません。対象となる治療、通院日数の上限、退院後の期間、入院を伴わない治療の扱いなどは商品ごとに異なります。
特に、抗がん剤治療や放射線治療などが続く場合は、通院の頻度や治療を受ける月数を想定し、通院給付金と治療給付金のどちらが自分のニーズに合っているかを比較するとよいでしょう。診断給付金が十分にある場合は、通院保障を重ねて付ける必要性が低くなることもあります。
先進医療特約は必要か?先進医療特約は、所定の先進医療を受けた際に、その技術料などを保障する特約です。厚生労働省によると、2026年9月時点で先進医療は71種類あり、技術料は原則として全額自己負担です。一方、通常の診察・検査・投薬・入院料など、保険診療と共通する部分は公的医療保険の対象となり、高額療養費制度も適用されます。
先進医療特約を検討する場合は、保障対象となる技術、通算支払限度額、対象医療機関などを確認しましょう。ただし、先進医療は、すべての患者に標準治療より優れていることを意味するものではありません。国立がん研究センターのがん情報サービスも、特約を使うこと自体を目的に先進医療を選ぶのではなく、治療の有効性や安全性を踏まえて医師と相談するよう案内しています。
特約の保険料が比較的少額で、万一の技術料負担を避けたい場合には選択肢になりますが、診断給付金や生活費の備えを削ってまで優先する必要があるとは限りません。
【保険料と加入年齢】貯蓄と保険のどちらを優先すべきか
がん保険の保険料は、年齢、性別、保障内容、保険期間、保険料の払込方法などによって異なります。2026年10月に掲載されている価格.comの年代別データでは、がん保険の月額平均保険料は20代で1,621円、30代で2,276円、40代で3,067円、50代で3,933円とされています。これは同サイトに掲載された集計値であり、すべての保険商品や加入者を代表する公的な全国平均ではありません。
この数字から分かるのは、一般に年齢が上がるにつれて保険料負担が大きくなる傾向があることです。ただし、保険料が安いからという理由だけで若いうちに加入するのが最善とは限りません。若い時期は、生活防衛資金の確保や奨学金・住宅ローンの返済、将来の資産形成など、優先すべき支出が多い場合もあるためです。
がん保険に入るべき年齢は何歳?がん保険に一律の適齢期はありません。若いうちに加入すれば、商品によっては比較的低い保険料で長期の保障を確保できます。一方、加入時には健康状態などの告知が必要となる場合があり、年齢を重ねてからでは希望する条件で契約できない可能性もあります。
重要なのは、「何歳だから加入する」ではなく、「今、保険で備えなければ家計が困るリスクがあるか」という判断です。若くても貯蓄が少なく、収入が途絶えると生活が成り立たない人は検討する価値があります。反対に、年齢が上がっていても十分な資金があり、保険料の負担が重いなら、無理に加入する必要はありません。
貯蓄とがん保険、どちらを優先すべきか多くの家庭では、まず生活防衛資金を確保し、そのうえで保険で補う範囲を決める方法が合理的です。貯蓄はがん以外の病気や失業、災害などにも使えますが、保険は契約で定められた条件に該当した場合に給付されるものです。両者は役割が異なります。
例えば、月額2,276円を30年間支払い続けた場合、単純計算で保険料の合計は約81万9,000円になります。これは30代の月額平均として紹介された数字を固定して計算した例で、実際の契約の総支払額や保障内容を示すものではありません。保険料が変わる商品もあり、保障を受ける可能性や給付額も異なります。
このように長期の支出を把握すると、保険料を支払い続けることと、貯蓄を増やして自己負担に備えることの違いが見えやすくなります。保険に加入する場合も、家計を圧迫しない範囲にとどめることが大切です。
加入を検討するときは、次の順番で確認すると判断しやすくなります。
- 生活費の数か月分など、緊急時に使える貯蓄を確保する。
- 公的医療保険、高額療養費制度、傷病手当金など、利用できる制度を調べる。
- 勤務先の福利厚生や既存の医療保険を確認し、保障の重複を整理する。
- 不足する金額を計算し、診断給付金や通院保障など必要な保障だけを選ぶ。
- 月額保険料だけでなく、払込期間中の総額、給付条件、更新時の保険料も比較する。
この手順で不足額が小さいと分かれば、保険より貯蓄を優先する判断もできます。反対に、医療費や収入減少を自己資金でまかなえないと分かった場合は、保険で補う金額を具体的に設定すると、必要以上の保障を避けやすくなります。
【がん保険は必要か】に関するよくある質問(FAQ)
Q1:がん保険に入っていなくても、がんの治療費は払えますか? A1:公的医療保険の対象となる治療であれば、自己負担は原則として年齢や所得に応じた割合となり、高額療養費制度による軽減も受けられます。ただし、差額ベッド代や食事代、通院交通費、収入減少などは別に考える必要があります。自分の所得区分と貯蓄額を確認し、保険診療以外の費用も含めて試算しましょう。
Q2:貯金がいくらあれば、がん保険は必要ないですか? A2:一律の基準はありません。高額療養費制度の上限額だけでなく、生活費、住宅費、教育費、療養による収入減少などを合計して判断します。すぐに使える貯蓄が十分にあり、治療中も生活を維持できるなら、加入の優先順位を下げることができます。
Q3:医療保険に入っていれば、がん保険は不要ですか? A3:医療保険の保障内容によります。がんによる入院・手術が対象でも、診断給付金や長期の通院、薬物療法などへの保障が十分とは限りません。既存契約の給付条件を確認し、不足する保障がある場合に、がん保険や特約の追加を検討してください。
Q4:2026年の高額療養費制度の改正で、がん保険は必要なくなりましたか? A4:一概にはいえません。2026年8月から自己負担上限の見直しと年間上限の新設が始まりましたが、対象外の費用や収入減少は別に備える必要があります。また、上限額は所得区分などによって異なるため、改正後の制度を確認したうえで、家計に残る負担を計算することが大切です。
Q5:先進医療特約は付けたほうがよいですか? A5:先進医療の技術料は全額自己負担となるため、そのリスクに備えたい人には選択肢になります。ただし、特約の対象範囲や支払限度額は商品ごとに異なります。特約を利用すること自体を目的にせず、医師と治療の有効性や安全性を相談したうえで判断しましょう。
がん保険が必要かどうかは、がんの治療費が高額になる可能性だけで決まるものではありません。公的医療保険と高額療養費制度によって軽減される費用を把握したうえで、差額ベッド代、通院交通費、生活費、収入減少など、残る負担に対応できるかを考える必要があります。
2026年8月から始まった高額療養費制度の見直しにより、月額上限の変更や年間上限の新設が実施されました。加えて、2027年8月には所得区分の細分化などが予定されています。制度は今後も変わり得るため、加入時だけでなく、家計や保障内容を見直す際にも最新の情報を確認が必要です。
【プロの結論】 がん保険を選ぶ前に、まずは生活防衛資金を確保し、公的保障と勤務先の制度を調べ、がんになった場合に不足する金額を計算してください。その不足額が家計にとって大きなリスクであれば、診断給付金や通院保障などで補う方法を検討できます。反対に、十分な貯蓄があり、保険料を支払うより資金を確保するほうが合理的なら、加入しない選択もあります。
大切なのは、周囲の加入状況や不安だけを理由に契約するのではなく、自分の家計に必要な保障を見極めることです。厚生労働省の制度案内や国立がん研究センターの「がん情報サービス」も参考にしながら、無理のない備え方を選びましょう。