年収500万円の会社員は、実際にいくら受け取れるのでしょうか。2026年の税制・社会保険料を踏まえると、独身・扶養なしの会社員では、年間の手取りは約390万〜394万円、月平均では約32万〜33万円が目安です。ただし、住んでいる都道府県、年齢、ボーナスの割合、扶養家族の有無によって金額は変わります。
2026年は、所得税の基礎控除や給与所得控除に関する制度改正に加え、4月から子ども・子育て支援金制度が始まりました。加えて、所得税の改正は12月の年末調整で反映されるため、毎月の給与明細だけでは年間の負担を把握しにくい面があります。国税庁、財務省、協会けんぽなどの公表資料を基に、年収500万円の手取り早見表、税金の内訳、ボーナスや年齢による違いを整理します。
【2026年最新】年収500万円の手取りは年間約390万〜394万円、月平均32万〜33万円
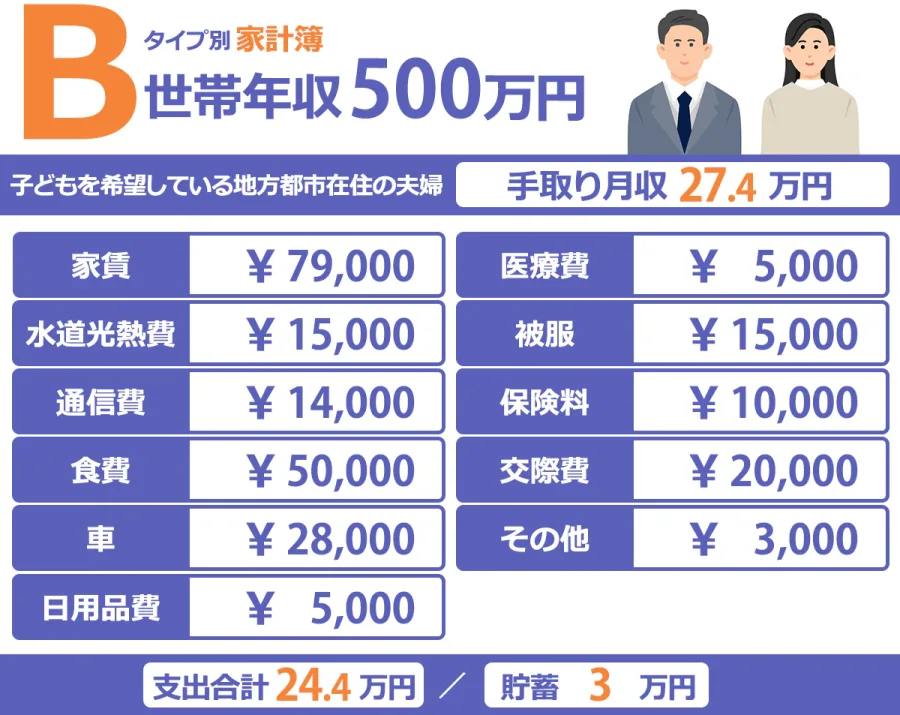
年収500万円とは、税金や社会保険料を引く前の額面年収です。会社員の場合、給与明細に記載された総支給額から各種控除を差し引いた金額が手取りになります。
2026年の制度を反映した試算では、独身・扶養なし・40歳未満・東京都在住・協会けんぽ加入の会社員を想定すると、年間手取りは約393万〜394万円が一つの目安です。保険料の計算条件や控除の設定などが異なる試算では、約390万円前後になる場合もあります。
このケースでは、額面500万円から税金と社会保険料を合わせて約106万円差し引かれ、約394万円が残ります。額面に対する手取り率は約79%です。つまり、年収500万円を稼いでも、実際に自由に使えるお金は額面の約8割になります。
ただし、月平均約32万〜33万円という数字は、年間手取りを12で割った金額です。ボーナスの有無や給与からの天引き方法によって、毎月の振込額がこの金額になるとは限りません。
【手取り早見表】年収500万円の税金・社会保険料の内訳
年収500万円の手取りを左右するのは、主に社会保険料、所得税、住民税の3つです。以下は、40歳未満・独身・扶養なし・東京都・協会けんぽ加入・賞与なしを想定した概算です。年間の給与収入が500万円で、前年も同程度の収入だったケースを前提としています。
| 項目 | 年間の目安 | 月額換算 |
|---|---|---|
| 額面年収 | 500.0万円 | 約41.7万円 |
| 健康保険料 | 約24.2万円 | 約2.0万円 |
| 子ども・子育て支援金 | 約0.6万円 | 約470円 |
| 厚生年金保険料 | 約45.0万円 | 約3.8万円 |
| 雇用保険料 | 約2.5万円 | 約2,100円 |
| 社会保険料合計 | 約72.3万円 | 約6.0万円 |
| 所得税・復興特別所得税 | 約9.2万円 | 約7,600円 |
| 住民税 | 約24.3万円 | 約2.0万円 |
| 手取り | 約394.2万円 | 約32.9万円 |
上記は制度に基づく概算であり、実際の給与明細と完全に一致するものではありません。健康保険料は加入先や都道府県によって異なり、社会保険料は標準報酬月額や賞与額によって変わります。住民税についても、前年の所得や各種控除によって金額が変わります。
なお、2026年度は一般の事業における雇用保険の労働者負担率が0.5%となっています。協会けんぽでは、2026年4月納付分から子ども・子育て支援金率0.23%が導入され、40〜64歳の加入者には介護保険料率1.62%も加わります。これらの制度変更は、給与から差し引かれる社会保険料に影響します。
【税金の内訳】所得税・住民税・社会保険料はどう計算される?
年収500万円の手取りを正しく理解するには、額面年収にそのまま税率を掛けるのではなく、給与所得控除や基礎控除、社会保険料控除などを順番に差し引く仕組みを知る必要があります。
1.所得税
給与収入500万円の場合、給与所得控除は144万円です。したがって、給与所得は500万円から144万円を差し引いた356万円となります。
2026年分の所得税では、合計所得金額489万円以下の人に対する基礎控除は104万円です。給与収入が500万円だけの人であれば、給与所得356万円はこの所得区分に該当します。ここから社会保険料控除などを差し引いて課税所得を求め、所得税率を適用します。
前述のモデルケースでは、社会保険料控除を約72.3万円とすると、課税所得は約179.7万円です。所得税率5%を適用し、復興特別所得税を加えると、所得税の年間負担は約9.2万円となります。実際には課税所得の端数処理や適用される控除によって金額が変わります。
2.住民税
住民税は、原則として前年の所得を基に計算されます。所得割の標準税率は合計10%で、これに均等割や森林環境税などが関係します。所得控除や自治体の取り扱いなどによって実際の金額は異なります。
重要なのは、2026年に受け取った給与に対する住民税が、原則として2027年度の住民税に反映される点です。2026年の給与明細に記載されている住民税は、基本的に2025年の所得を基に計算されています。昇給や転職で年収が変わった人は、翌年度の住民税も確認しておきましょう。
3.社会保険料
会社員の社会保険料には、健康保険、厚生年金、雇用保険などがあります。健康保険料は医療費などに備えるための保険料、厚生年金保険料は公的年金制度を支えるための保険料です。会社員は原則として、健康保険と厚生年金の保険料を勤務先と折半して負担します。
日本年金機構によると、厚生年金保険料率は18.3%で固定されており、本人負担は原則その半分の9.15%です。計算には実際の給与額そのものではなく、区分に当てはめた標準報酬月額などが使われます。ボーナスにも社会保険料がかかるため、賞与の多い人は賞与分の負担も考慮する必要があります。
【ボーナスあり・なし】年収500万円でも毎月の手取りは違う
年収500万円という条件が同じでも、ボーナスの割合によって毎月の振込額は大きく変わります。年収にボーナスを含む人は、年間の手取りと毎月の手取りを分けて考えることが大切です。
ボーナスなしの場合は、額面年収500万円を12か月で分けると、月収は約41.7万円です。社会保険料や税金を差し引いた平均手取りは、前述の条件で月約32万〜33万円が目安になります。
ボーナスありの場合は、年間の額面年収500万円の一部を賞与として受け取るため、毎月の給与は低くなります。たとえば、月給35万円を12か月受け取り、年間80万円のボーナスが支給される場合、額面年収は500万円です。この場合、月給の手取りは年間手取りを単純に12等分した額より少なくなり、賞与支給月には別途まとまった手取りが発生します。
ただし、ボーナスにも健康保険料、厚生年金保険料、雇用保険料などがかかります。所得税の源泉徴収額も賞与の金額や扶養状況などに応じて変わります。そのため、賞与の額面80万円がそのまま手元に残るわけではありません。
家計を管理するなら、毎月の固定費は通常月の手取りだけで賄えるように設定し、ボーナスは貯蓄、臨時支出、年間の大きな支払いなどに振り分ける方法が現実的です。毎月の平均手取りだけを見て生活水準を決めると、賞与が減った年に家計が苦しくなるおそれがあります。
【年齢・扶養の有無】40歳以上や扶養家族がいる場合の違い
年収500万円の手取りは、年齢や家族構成によっても変わります。独身・扶養なしの試算をそのまま全員に当てはめることはできません。
40歳未満の場合は、通常、介護保険の第2号被保険者としての介護保険料は発生しません。一方、40〜64歳の人は、勤務先の健康保険を通じて介護保険料を負担します。
協会けんぽの2026年度の介護保険料率は1.62%で、本人と事業主が原則として半分ずつ負担します。標準報酬月額が41万円で、賞与がない場合、本人負担は単純計算で月約3,300円、年約4万円です。40歳未満のケースと比較すると、この分だけ手取りが少なくなる目安になります。なお、65歳以降は介護保険料の納付方法や扱いが異なります。
扶養家族がいる場合は、配偶者控除や扶養控除などの適用によって所得税や住民税が軽減されることがあります。ただし、扶養親族の年齢、所得、同一生計などの条件によって適用の有無や控除額が異なります。扶養家族がいるからといって、必ず一定額だけ手取りが増えるわけではありません。
また、税法上の扶養と社会保険上の扶養は別の制度です。税金の控除対象になるかどうかと、健康保険の被扶養者になれるかどうかは、同じ基準で決まるとは限りません。配偶者や子どもの収入がある家庭では、それぞれの制度の要件を確認することが必要です。
住民税にも注意が必要です。 就職したばかりの人など、前年に十分な所得がなかった場合は、住民税の負担がまだ発生していないことがあります。その場合、最初の年は手取りが多く見えても、翌年度から住民税が天引きされ、振込額が減る可能性があります。
【手取りの計算方法】年収500万円の手取り率と家計の判断基準
年収500万円の手取りを自分の条件で計算するには、まず額面年収を確認し、給与所得控除を差し引いて給与所得を求めます。続いて、基礎控除や社会保険料控除、扶養控除などを反映して課税所得を計算し、所得税を求めます。住民税は前年所得を基に別途計算し、最後に社会保険料と税金を額面年収から差し引きます。
計算式を簡略化すると、次のとおりです。
手取り年収 = 額面年収 − 社会保険料 − 所得税 − 住民税 − その他の給与控除
「その他の給与控除」には、勤務先の制度などによって財形貯蓄、社宅費、組合費などが含まれる場合があります。これらは税金とは別の控除であり、給与明細上の振込額を左右します。
年収500万円の手取り率は、代表的な試算で約78〜79%です。手取り率とは、額面年収のうち実際に残る金額の割合を指します。年間手取りが394万円なら、394万円を500万円で割った約78.8%が手取り率です。
なお、年収500万円の手取りを調べる際は、計算結果だけでなく、試算の前提条件も確認してください。特に、2026年分の所得税に適用される基礎控除、社会保険料率、40歳以上かどうか、賞与を含む年収なのか、前年の所得がいくらだったのかという点が重要です。
国税庁の令和8年分の資料では、所得税の基礎控除改正は2026年12月1日に施行され、12月の年末調整などで対応するとされています。11月までの源泉徴収事務には変更がないため、2026年の途中の給与明細と、年末調整後の年間税額は一致しないことがあります。年間手取りを見積もるときは、この時期の違いも忘れないようにしましょう。
家計管理では、年収500万円という額面だけで生活費を決めるのではなく、実際の毎月の振込額を基準にするのが基本です。住居費、食費、光熱費、通信費、保険料、貯蓄などを通常月の手取りに収め、ボーナスは変動するものとして扱えば、収入の変化にも対応しやすくなります。
【年収500万円の手取り】に関するよくある質問(FAQ)
Q1:年収500万円の手取りは月いくらですか?
A1:2026年の制度を反映した試算では、年間手取りは約390万〜394万円、月平均では約32万〜33万円が目安です。ただし、ボーナスの割合や年齢、居住地、扶養状況によって異なります。月平均は年間手取りを12で割った金額であり、毎月の給与明細の振込額と一致するとは限りません。
Q2:年収500万円の所得税と住民税はいくらですか?
A2:独身・扶養なし・40歳未満・東京都・協会けんぽ加入というモデルケースでは、所得税と復興特別所得税が年間約9.2万円、住民税が年間約24.3万円という試算になります。実際の税額は、各種控除や前年所得、自治体などによって変わります。
Q3:2026年の基礎控除改正で手取りは増えますか?
A3:所得税の基礎控除などの改正によって、対象となる給与所得者の所得税負担が軽減される場合があります。2026年分の改正は12月1日に施行され、原則として12月の年末調整で反映されます。住民税は別の計算・適用年度となるため、所得税と同じタイミングで一律に変わるわけではありません。
2026年の年収500万円は、独身・扶養なしの会社員を想定すると、年間手取り約390万〜394万円、月平均約32万〜33万円が一つの目安です。額面から差し引かれる社会保険料は年間約72万円、所得税は約9万円、住民税は約24万円というモデルケースがあります。
一方、40歳以上では介護保険料が加わり、扶養家族がいる場合は税金の控除が変わることがあります。ボーナスの割合や住民税の前年所得によっても、毎月の振込額は変動します。
年収500万円で無理のない家計を組むには、額面年収や平均手取りだけで判断せず、実際の給与明細で毎月の手取りを確認することが欠かせません。2026年は所得税の基礎控除改正が年末調整で反映される点も踏まえ、税金・社会保険料・賞与を分けて把握することが、貯蓄や将来の支出計画を立てるうえでの判断基準になります。